Доступность жилья в ипотеку снизилась в 1,6 раза за пять лет
Оценивать доступность жилья по доле ежемесячного ипотечного платежа от размера зарплаты теперь не корректно из-за широкой распространенности льготных программ. Более объективный показатель — время накопления на 1-й взнос
За последние пять лет доля зарплаты, которую тратят ипотечные заемщики на погашение ипотечного кредита на новостройку, снизилась на 20 п.п. Но, несмотря на это, первичное жилье для россиян стало менее доступным. Это следует из исследования «(Не) доступность жилья», которое «РБК Недвижимости» предоставили аналитики компании «Эйлер Аналитические технологии».
Однако такое снижение — лишь следствие широкой распространенности льготных ипотечных программ — семейной ипотеки и прочих ныне действующих программ с господдержкой, которых пять лет назад в таком масштабе еще не было. «В 2025 году ипотечный сегмент на 90% формировался льготными программами», — поясняют аналитики.
Ставки по льготным программам значительно ниже, чем по кредитам на рыночных условиях. При этом сама льготная ипотека берется на максимально длинный срок, что отражается в снижении размера регулярного платежа. «Это искажает меру доступности, измеряемую как долю платежа от зарплаты», — говорится в исследовании.
По их подсчетам, за последние пять лет период накопления на первоначальный взнос даже для семей с детьми увеличился в 1,6 раза. Он вырос с 4,4 года в 2020 году до семи лет в 2025 году, если откладывать на будущее ипотечное жилье половину заработной платы.
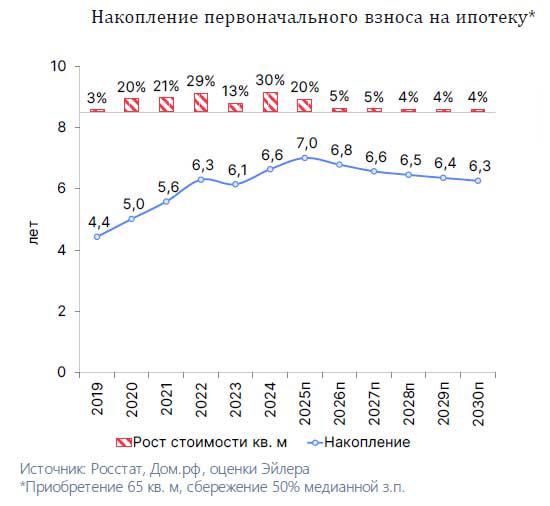
Фото: «Эйлер Аналитические технологии»
Как считали
Для подсчетов использовались данные, применимые для семей с детьми:
При этом для многих россиян период накопления на первоначальный взнос по ипотеке гораздо больше расчетного показателя. Причина в том, что сам взнос намного больше 20%. По оценкам «Эйлер Аналитические технологии», в среднем по всем выданным ипотечным кредитам (как льготным, так и на рыночных условиях) первоначальный взнос в 2025 году составлял 58%. За пять лет он вырос на 21 п.п. — с 37% в 2020 году.
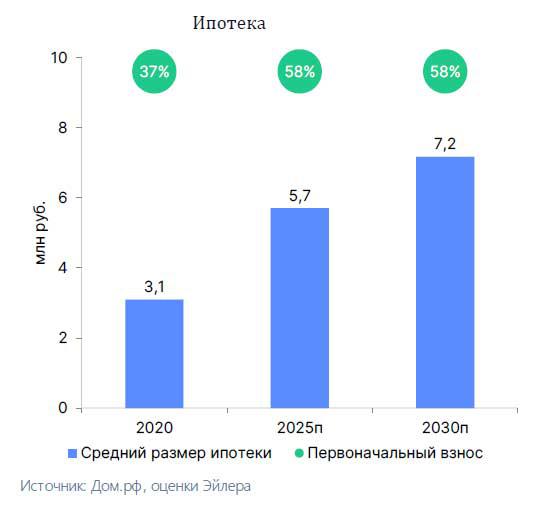
Фото: «Эйлер Аналитические технологии»
«Такая динамика позволит лишь частично улучшить доступность жилья, в первую очередь — за счет расширения ипотечных сделок», — поясняют аналитики.
Согласно их прогнозу:
Источник: РБК Недвижимость
За последние пять лет доля зарплаты, которую тратят ипотечные заемщики на погашение ипотечного кредита на новостройку, снизилась на 20 п.п. Но, несмотря на это, первичное жилье для россиян стало менее доступным. Это следует из исследования «(Не) доступность жилья», которое «РБК Недвижимости» предоставили аналитики компании «Эйлер Аналитические технологии».
Иллюзия повышения доступности ипотеки
По формальным признакам доступность жилья в ипотеку выросла — теперь россиянам легче обслуживать кредиты. Если пять лет назад на ежемесячный ипотечный платеж заемщики тратили в среднем 80% от заплаты, то по итогам 2025 года — 60%, уточнятся в исследовании.Однако такое снижение — лишь следствие широкой распространенности льготных ипотечных программ — семейной ипотеки и прочих ныне действующих программ с господдержкой, которых пять лет назад в таком масштабе еще не было. «В 2025 году ипотечный сегмент на 90% формировался льготными программами», — поясняют аналитики.
Ставки по льготным программам значительно ниже, чем по кредитам на рыночных условиях. При этом сама льготная ипотека берется на максимально длинный срок, что отражается в снижении размера регулярного платежа. «Это искажает меру доступности, измеряемую как долю платежа от зарплаты», — говорится в исследовании.
Объективный показатель доступности жилья
Объективную картину сейчас дают данные о периоде накопления на первоначальный взнос на ипотеку. Этот период никак не зависит от конкретных ипотечных ставок (в том числе — ставок по льготным программам), а зависит лишь от цен на новостройки и доходов населения, уточнили аналитики.По их подсчетам, за последние пять лет период накопления на первоначальный взнос даже для семей с детьми увеличился в 1,6 раза. Он вырос с 4,4 года в 2020 году до семи лет в 2025 году, если откладывать на будущее ипотечное жилье половину заработной платы.
Фото: «Эйлер Аналитические технологии»
Как считали
Для подсчетов использовались данные, применимые для семей с детьми:
- за первоначальный взнос приняли 20% от стоимости квартиры (минимально возможный по семейной ипотеке);
- для оценки стоимости жилья брали квартиру в 65 кв. м, наиболее востребованную у семей с детьми.
При этом для многих россиян период накопления на первоначальный взнос по ипотеке гораздо больше расчетного показателя. Причина в том, что сам взнос намного больше 20%. По оценкам «Эйлер Аналитические технологии», в среднем по всем выданным ипотечным кредитам (как льготным, так и на рыночных условиях) первоначальный взнос в 2025 году составлял 58%. За пять лет он вырос на 21 п.п. — с 37% в 2020 году.
Фото: «Эйлер Аналитические технологии»
Как будет меняться доступность жилья в ипотеку в дальнейшем
В компании «Эйлер Аналитические технологии» прогнозируют, что до 2030 года зарплаты в России будут расти в среднем на 8%, а жилье дорожать на 5% в год. Кроме того, они прогнозируют возврат интереса к рыночной ипотеке при условии снижения ключевой ставки Центробанка с текущих 15,5 до 9%.«Такая динамика позволит лишь частично улучшить доступность жилья, в первую очередь — за счет расширения ипотечных сделок», — поясняют аналитики.
Согласно их прогнозу:
- средний размер выданного ипотечного кредита к 2030 году вырастет до 7,2 млн руб. (с 5,7 млн руб. в 2025 году). Однако величина требуемого первоначального взноса сохранится на том же уровне, как и сейчас — 58% от стоимости квартиры;
- при этом период накопления даже на 20-процентный взнос на семейную квартиру снизится не очень существенно. В этом году он составит 6,8 лет (против пиковых семи лет в 2025 году), а в 2030 году — 6,3 года.
Источник: РБК Недвижимость
Читайте также
АТБ изменит условия по СМС-уведомлениям
С 1 октября 2026 года Азиатско-Тихоокеанский банк изменит условия СМС-подписки
Россельхозбанк «ВинЛаб» объявили о сотрудничестве в сфере развития российского виноделия
Россельхозбанк и сеть «ВинЛаб» объявляют о сотрудничестве в сфере развития российского виноделия и продвижения цифровой платформы «Своё вино»
ВТБ: выдачи рыночной ипотеки выросли в пять раз
За январь — август этого года ВТБ провёл более 22 тыс. сделок по рыночной ипотеке на сумму свыше 80 млрд рублей
В России число личных фондов выросло почти в четыре раза
Число таких структур достигло почти 900 против 250 годом ранее
Банк России подал третий иск в суд ЕС
Регулятор оспаривает механизм судебных запретов, введенный в рамках 21-го пакета санкций
Банки запасли более 800 млрд рублей капитала по потребительским кредитам
Этот буфер они формируюсь с 2023 года
Новый лимит по работе с самозанятыми на онлайн-платформах
Кого коснется и что изменится с 1 октября
Эксперты указали на нетипичную ситуацию с повышением ставок по вкладам
Средняя максимальная ставка по вкладам в топ-10 российских банках слишком долго идет вразрез с ключевой ставкой ЦБ
Ассоциация банков попросила о новой поддержке бизнеса после атак БПЛА
Ассоциация банков призвала ввести допмеры поддержки для бизнеса после атак БПЛА
ЦБ оставил курс доллара на 18 сентября выше ₽84
ЦБ РФ установил официальный курс доллара на 18 сентября на уровне 84,51 рубля